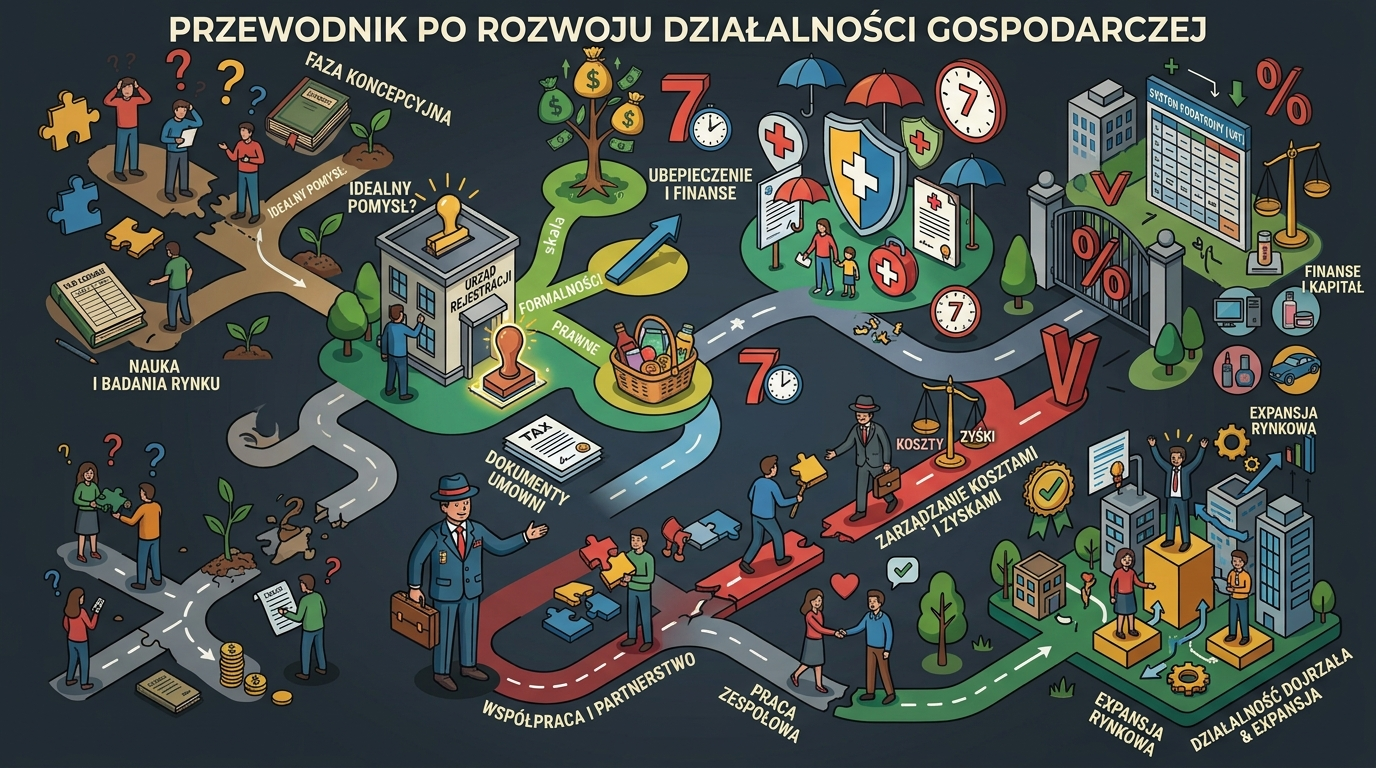
Przewodnik – rejestracja działalności gospodarczej
W poprzednim artykule omówiliśmy przesłanki działalności gospodarczej oraz konsekwencje przekroczenia limitu przychodów w ramach działalności nierejestrowanej, zwracając uwagę, że wobec raportowania danych sprzedawców przez platformy internetowe na podstawie przepisów implementujących dyrektywę DAC7, organy podatkowe dysponują szczegółowymi danymi o skali obrotu realizowanego za pośrednictwem serwisów takich jak OLX, Vinted, Allegro czy OnlyFans. W niniejszej publikacji przedstawiamy kolejne kroki, jakie należy podjąć w celu prawidłowego sformalizowania prowadzonej aktywności – od wpisu do CEIDG, przez zgłoszenie do ubezpieczeń społecznych, po ewentualną rejestrację na potrzeby podatku od towarów i usług – a także omawiamy postępowanie w sytuacji szczególnie newralgicznej, to jest wówczas, gdy działalność gospodarcza jest już faktycznie wykonywana, a osoba ją prowadząca dotychczas nie dopełniła ciążących na niej obowiązków.
Wpis do CEIDG i wybór formy opodatkowania
Pierwszym krokiem formalizującym prowadzenie działalności gospodarczej przez osobę fizyczną jest złożenie wniosku o wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej. Wniosek składa się nieodpłatnie, w formie elektronicznej za pośrednictwem serwisu biznes.gov.pl przy użyciu profilu zaufanego albo podpisu kwalifikowanego, bądź w formie papierowej w dowolnym urzędzie gminy. Przypomnieć należy, że w przypadku przekroczenia limitu przychodów działalności nierejestrowanej – wynoszącego w 2026 r. 10 813,50 zł w kwartale – wniosek powinien zostać złożony w terminie 7 dni od dnia, w którym nastąpiło przekroczenie. We wniosku wskazuje się między innymi przedmiot działalności według kodów Polskiej Klasyfikacji Działalności (obecnie w wersji PKD 2025), przy czym kody te pełnią przede wszystkim funkcję ewidencyjno-statystyczną i same w sobie nie przesądzają o skutkach podatkowych. O stawce ryczałtu czy o wyłączeniu ze zwolnienia podmiotowego w podatku od towarów i usług decyduje bowiem faktyczny charakter wykonywanych czynności, klasyfikowanych co do zasady według Polskiej Klasyfikacji Wyrobów i Usług, choć rzetelne określenie przedmiotu działalności pozostaje istotne, gdyż wpis bywa traktowany przez organy jako wskazówka co do charakteru prowadzonej aktywności.
Z rejestracją działalności nierozerwalnie związany jest wybór formy opodatkowania podatkiem dochodowym. Do wyboru pozostają zasady ogólne według skali podatkowej ze stawkami 12% i 32%, podatek liniowy według stawki 19% oraz ryczałt od przychodów ewidencjonowanych ze stawkami uzależnionymi od rodzaju wykonywanej działalności. Wybór ten ma charakter strategiczny i powinien zostać poprzedzony analizą przewidywanych przychodów, struktury kosztów, prawa do ulg i preferencji oraz – co często pomijane – wpływu formy opodatkowania na wysokość składki na ubezpieczenie zdrowotne.
Oświadczenie o wyborze formy opodatkowania innej niż skala podatkowa składa się co do zasady do 20. dnia miesiąca następującego po miesiącu, w którym osiągnięto pierwszy przychód w danym roku podatkowym, a uchybienie temu terminowi skutkuje opodatkowaniem według zasad ogólnych bez możliwości zmiany w trakcie roku. Termin ten ma charakter materialny i nie podlega przywróceniu, co niesie ze sobą doniosłą – a nierzadko pomijaną – konsekwencję: osoba, która faktycznie prowadziła już działalność i uzyskała pierwszy przychód, lecz zaniechała rejestracji, w praktyce utraciła możliwość wyboru ryczałtu bądź podatku liniowego za dany rok, jeżeli ustawowy termin na złożenie oświadczenia już upłynął. W takiej sytuacji za rok, w którym działalność była faktycznie wykonywana bez zgłoszenia, pozostają jej wyłącznie zasady ogólne według skali podatkowej, a realny wybór korzystniejszej formy opodatkowania otwiera się dopiero dla kolejnego roku podatkowego. Dla osób uzyskujących wysokie przychody przy niskich kosztach – co jest typowe dla twórców internetowych – rozważenia na przyszłość wymaga w szczególności ryczałt od przychodów ewidencjonowanych, przy czym prawidłowe ustalenie właściwej stawki ryczałtu dla usług świadczonych za pośrednictwem platform cyfrowych bywa zagadnieniem spornym i może uzasadniać wystąpienie z wnioskiem o wydanie interpretacji indywidualnej.
Obowiązki wobec Zakładu Ubezpieczeń Społecznych
Rozpoczęcie wykonywania działalności gospodarczej rodzi obowiązek zgłoszenia do ubezpieczeń w Zakładzie Ubezpieczeń Społecznych w terminie 7 dni od dnia powstania obowiązku ubezpieczeń, przy czym stosownego zgłoszenia można dokonać łącznie z wnioskiem o wpis do CEIDG. Ustawodawca przewidział jednak istotne preferencje dla osób rozpoczynających działalność. Przedsiębiorca podejmujący działalność gospodarczą po raz pierwszy albo ponownie po upływie co najmniej 60 miesięcy od dnia jej ostatniego zawieszenia lub zakończenia, który nie wykonuje jej na rzecz byłego pracodawcy, może skorzystać z tzw. ulgi na start, polegającej na zwolnieniu z obowiązku ubezpieczeń społecznych przez okres 6 pełnych miesięcy kalendarzowych od dnia podjęcia działalności; w tym czasie przedsiębiorca zgłasza się wyłącznie do ubezpieczenia zdrowotnego. Po wyczerpaniu ulgi na start przedsiębiorcy przysługuje prawo do opłacania przez kolejne 24 miesiące kalendarzowe składek na ubezpieczenia społeczne od obniżonej podstawy wymiaru, wynoszącej 30% minimalnego wynagrodzenia – w 2026 r. jest to kwota 1 441,80 zł, co przekłada się na składki społeczne w wysokości około 456 zł miesięcznie z uwzględnieniem dobrowolnej składki chorobowej (bez niej – około 421 zł).
Podkreślenia wymaga, że żadna z powyższych preferencji nie obejmuje składki na ubezpieczenie zdrowotne, która jest obowiązkowa od pierwszego dnia prowadzenia działalności. Jej wysokość uzależniona jest od wybranej formy opodatkowania: przy skali podatkowej wynosi 9% dochodu, przy podatku liniowym 4,9% dochodu, natomiast przy ryczałcie od przychodów ewidencjonowanych ustalana jest według trzech progów przychodowych. Minimalna miesięczna składka zdrowotna dla przedsiębiorców rozliczających się według skali lub podatkiem liniowym wynosi w 2026 r. – począwszy od składki za luty – 432,54 zł. Okoliczność ta stanowi kolejny argument przemawiający za starannym doborem formy opodatkowania, gdyż łączne obciążenie daninami publicznymi należy oceniać z uwzględnieniem zarówno podatku dochodowego, jak i składki zdrowotnej.
Rejestracja do VAT – kiedy jest konieczna?
Rozpoczęcie działalności gospodarczej nie oznacza automatycznego obowiązku rozliczania podatku od towarów i usług. Zgodnie z art. 113 ustawy o VAT podatnikom przysługuje zwolnienie podmiotowe, którego limit został z dniem 1 stycznia 2026 r. podwyższony z 200 000 zł do 240 000 zł wartości sprzedaży w roku podatkowym. W przypadku podatników rozpoczynających działalność w trakcie roku limit ustala się proporcjonalnie do okresu prowadzenia działalności w danym roku. Dopóki wartość sprzedaży nie przekracza tak ustalonego progu, przedsiębiorca może prowadzić działalność bez naliczania VAT, bez składania plików JPK_VAT i bez rejestracji jako podatnik VAT czynny, przy czym obowiązany jest prowadzić uproszczoną ewidencję sprzedaży pozwalającą na kontrolę limitu.
Zwolnienie podmiotowe doznaje jednak istotnych wyłączeń, o których osoby prowadzące sprzedaż internetową często nie wiedzą. Ze zwolnienia nie mogą korzystać – niezależnie od wysokości obrotu – podatnicy dokonujący między innymi dostaw preparatów kosmetycznych i toaletowych, komputerów, wyrobów elektronicznych i optycznych czy urządzeń elektrycznych i sprzętu gospodarstwa domowego na podstawie umów zawieranych na odległość, w szczególności przez internet, a także – bez względu na kanał sprzedaży – części do pojazdów samochodowych i motocykli, jak również podatnicy świadczący usługi doradcze czy prawnicze. Dla wielu sprzedawców działających na platformach handlowych oznacza to obowiązek rejestracji jako podatnik VAT czynny już od pierwszej transakcji. Rejestracji dokonuje się poprzez złożenie zgłoszenia VAT-R przed dniem wykonania pierwszej czynności opodatkowanej, a w razie utraty prawa do zwolnienia w trakcie działalności – przed dniem, w którym następuje przekroczenie limitu. Odrębnym zagadnieniem pozostaje obowiązek ewidencjonowania sprzedaży na rzecz konsumentów przy zastosowaniu kasy rejestrującej, od którego przewidziano zwolnienia, w tym dla sprzedaży wysyłkowej opłacanej w całości za pośrednictwem rachunku bankowego, przy spełnieniu warunków dokumentacyjnych.
Szczególnej uwagi wymagają rozliczenia twórców uzyskujących przychody za pośrednictwem zagranicznych platform. Świadczenie usług na rzecz zagranicznego operatora platformy rodzi konieczność ustalenia miejsca świadczenia usługi na gruncie VAT, a w konsekwencji może wiązać się z obowiązkami rejestracyjnymi i dokumentacyjnymi odmiennymi od typowej sprzedaży krajowej. Jeżeli operator ma siedzibę w innym państwie członkowskim Unii Europejskiej, usługa podlega co do zasady opodatkowaniu w państwie usługobiorcy w mechanizmie odwrotnego obciążenia, a polski twórca – nawet korzystający ze zwolnienia podmiotowego – obowiązany jest zarejestrować się jako podatnik VAT-UE i składać informacje podsumowujące. Odmiennie przedstawia się sytuacja twórców działających za pośrednictwem platformy OnlyFans, której operator ma siedzibę w Wielkiej Brytanii, a więc poza Unią Europejską – świadczenie na jego rzecz nie stanowi transakcji wewnątrzwspólnotowej i co do zasady nie podlega opodatkowaniu VAT w Polsce. Kwalifikacja ta wymaga jednak każdorazowo indywidualnej analizy modelu rozliczeń z platformą.
Co zrobić, gdy działalność jest już prowadzona bez rejestracji?
Odrębnego omówienia wymaga sytuacja osób, które – często w dobrej wierze – prowadziły działalność spełniającą ustawowe przesłanki bez jej rejestracji, a o ciążących na nich obowiązkach dowiedziały się po fakcie. W takim przypadku stanowczo odradzamy zarówno bierne oczekiwanie na ewentualne wezwanie organu, jak i pochopne, nieprzemyślane działania. Punktem wyjścia powinna być rzetelna analiza stanu faktycznego, obejmująca ustalenie momentu, od którego aktywność spełniała przesłanki działalności gospodarczej, zrekonstruowanie wysokości uzyskanych przychodów i poniesionych kosztów na podstawie dostępnej dokumentacji, w tym historii rachunków bankowych i zestawień generowanych przez platformy, oraz ocenę konsekwencji na gruncie podatku dochodowego, podatku od towarów i usług oraz ubezpieczeń społecznych. Dopiero na tej podstawie możliwe jest określenie prawidłowej sekwencji działań naprawczych.
Uporządkowanie sytuacji obejmuje w pierwszej kolejności dokonanie wpisu do CEIDG oraz uregulowanie rozliczeń podatkowych za okresy przeszłe – to jest złożenie zaległych zeznań rocznych albo korekt zeznań już złożonych, wraz z zapłatą wynikającego z nich podatku i odsetek za zwłokę. W tym miejscu należy dobitnie podkreślić – wbrew niekiedy spotykanemu przekonaniu – że rozliczenie zaległego okresu następuje wyłącznie według skali podatkowej. Skoro bowiem ustawowy termin na wybór ryczałtu lub podatku liniowego za rok, w którym działalność była już faktycznie wykonywana, bezpowrotnie upłynął, podatnik nie może wstecznie objąć dochodu z tego okresu korzystniejszą formą opodatkowania, choćby była ona dla niego ekonomicznie znacznie właściwsza. Okoliczność ta stanowi jedną z realnych dolegliwości regularyzacji i powinna być uwzględniona już na etapie szacowania łącznego obciążenia; wybór formy opodatkowania odnieść można bowiem najwcześniej do roku następnego.
Kluczowe znaczenie ma przy tym zabezpieczenie się przed odpowiedzialnością karną skarbową. Kodeks karny skarbowy przewiduje instytucję tzw. czynnego żalu, zgodnie z którą nie podlega karze sprawca, który po popełnieniu czynu zabronionego zawiadomił o nim organ ścigania, ujawniając istotne okoliczności czynu, zanim organ ten miał wyraźnie udokumentowaną wiadomość o jego popełnieniu, pod warunkiem uiszczenia w wyznaczonym terminie uszczuplonej należności publicznoprawnej. W przypadku uchybień polegających na złożeniu nierzetelnej deklaracji analogiczny skutek wywołuje złożenie prawnie skutecznej korekty deklaracji wraz z zapłatą należności.
Skuteczność tych instrumentów uzależniona jest jednak od wyprzedzenia działań organu – z chwilą wszczęcia czynności ujawniających czyn możliwość skorzystania z nich co do zasady wygasa. Wobec masowego przekazywania organom danych w ramach raportowania DAC7 czas działa tu wyraźnie na niekorzyść podatnika.
W zakresie ubezpieczeń społecznych konieczne jest ustalenie okresu podlegania ubezpieczeniom oraz uregulowanie zaległych składek wraz z odsetkami, przy czym możliwość zastosowania preferencji, takich jak ulga na start, do okresów przeszłych wymaga indywidualnej oceny. Zarówno w odniesieniu do zaległości podatkowych, jak i składkowych, przepisy przewidują instrumenty łagodzące skutki jednorazowego obciążenia – w szczególności rozłożenie zaległości na raty lub odroczenie terminu płatności, a w wyjątkowych, uzasadnionych przypadkach także umorzenie zaległości lub odsetek za zwłokę. W sprawach, w których kwalifikacja prowadzonej aktywności budzi uzasadnione wątpliwości – na przykład co do granicy między wyprzedażą majątku prywatnego a handlem albo co do właściwej stawki ryczałtu – celowe może być wystąpienie z wnioskiem o wydanie interpretacji indywidualnej, która zapewnia podatnikowi ochronę prawną na przyszłość.
Podsumowanie
Prawidłowe sformalizowanie działalności gospodarczej wymaga skoordynowanego dopełnienia obowiązków rejestracyjnych w CEIDG, przemyślanego wyboru formy opodatkowania, zgłoszenia do ubezpieczeń z wykorzystaniem przysługujących preferencji oraz oceny obowiązków na gruncie podatku od towarów i usług, w tym weryfikacji, czy wykonywana działalność nie została wyłączona ze zwolnienia podmiotowego. Osoby, które prowadziły działalność bez świadomości ciążących na nich obowiązków, dysponują natomiast realnymi instrumentami pozwalającymi na uporządkowanie swojej sytuacji przy istotnym ograniczeniu odpowiedzialności – pod warunkiem, że podejmą działania z własnej inicjatywy, we właściwej kolejności i zanim uczyni to organ. Z uwagi na nieodwracalne skutki błędów popełnionych na etapie regularyzacji, w szczególności utraty ochrony wynikającej z czynnego żalu, rekomendujemy przeprowadzenie tego procesu przy wsparciu profesjonalnego pełnomocnika.
Piotr Wójtowicz
Doradca podatkowy
Formalizujesz działalność lub porządkujesz zaległe rozliczenia?
Przeanalizujemy Twoją sytuację i zaplanujemy właściwą kolejność działań.