Sprzedaż na OLX, Vinted i zarobki z OnlyFans a obowiązek rejestracji działalności gospodarczej
Stan prawny na dzień 27 września 2026 r.
Dynamiczny rozwój platform internetowych sprawił, że uzyskiwanie przychodów z aktywności online stało się zjawiskiem powszechnym. Sprzedaż rzeczy za pośrednictwem serwisów takich jak OLX, Allegro czy Vinted, publikowanie odpłatnych treści na platformach typu OnlyFans lub Patronite, a także świadczenie drobnych usług za pośrednictwem internetu – wszystkie te formy zarobkowania mogą, po spełnieniu ustawowych przesłanek, stanowić działalność gospodarczą w rozumieniu przepisów prawa. Okoliczność ta pozostaje niezależna od tego, czy osoba uzyskująca przychody jest tego świadoma oraz czy dokonała jakiejkolwiek rejestracji.
Co więcej, organy Krajowej Administracji Skarbowej dysponują obecnie narzędziami pozwalającymi ustalić – w odniesieniu do znacznej części sprzedawców – kto, w jakim zakresie i za jaką kwotę dokonuje sprzedaży za pośrednictwem platform internetowych. W niniejszym artykule przedstawiamy przesłanki działalności gospodarczej, zasady korzystania z tzw. działalności nierejestrowanej oraz skutki przekroczenia ustawowego limitu przychodów.
I. Przesłanki działalności gospodarczej
Podstawa prawna: art. 3 Prawa przedsiębiorców
Zgodnie z art. 3 ustawy z dnia 6 marca 2018 r. – Prawo przedsiębiorców, działalnością gospodarczą jest zorganizowana działalność zarobkowa, wykonywana we własnym imieniu i w sposób ciągły. Definicja ta ma charakter obiektywny, co oznacza, że o kwalifikacji danej aktywności jako działalności gospodarczej decyduje faktyczny sposób jej wykonywania, nie zaś wola, przekonanie czy deklaracja osoby ją prowadzącej. Innymi słowy – działalność gospodarcza istnieje wówczas, gdy spełnione są ustawowe przesłanki, choćby nie została zarejestrowana w Centralnej Ewidencji i Informacji o Działalności Gospodarczej.
Zarobkowy charakter działalności oznacza, że jest ona nakierowana na osiągnięcie zysku, przy czym nie ma znaczenia, czy zysk ten faktycznie zostaje osiągnięty – wystarczający jest sam zamiar jego uzyskania. Zorganizowanie przejawia się w podejmowaniu czynności przygotowawczych i wykorzystywaniu określonych zasobów w celu prowadzenia sprzedaży lub świadczenia usług, przy czym w realiach obrotu internetowego za przejaw zorganizowania uznaje się między innymi prowadzenie konta sprzedażowego, systematyczne wystawianie ofert, pozyskiwanie towaru w celu odsprzedaży, promowanie profilu czy budowanie bazy odbiorców. Ciągłość oznacza natomiast zamiar powtarzalnego, a nie jedynie okazjonalnego wykonywania danej aktywności – nie jest przy tym wymagana nieprzerwana aktywność, wystarczające jest jej regularne ponawianie.
Podstawa prawna: art. 10 ust. 1 pkt 8 lit. d ustawy o podatku dochodowym od osób fizycznych
W praktyce oznacza to, że osoba, która systematycznie nabywa towary w celu ich dalszej odsprzedaży z zyskiem za pośrednictwem serwisów ogłoszeniowych, jak również twórca regularnie publikujący odpłatne treści na platformie internetowej i czerpiący z tego tytułu przychody, co do zasady spełnia przesłanki prowadzenia działalności gospodarczej. Odmiennie należy natomiast ocenić okazjonalną wyprzedaż składników majątku prywatnego – rzeczy używanych, nabytych na własne potrzeby. Tego rodzaju sprzedaż nie stanowi działalności gospodarczej, a dodatkowo, jeżeli zbycie rzeczy ruchomej następuje po upływie sześciu miesięcy od końca miesiąca, w którym nastąpiło jej nabycie, przychód z tego tytułu w ogóle nie podlega opodatkowaniu podatkiem dochodowym. Granica pomiędzy wyprzedażą majątku prywatnego a handlem bywa jednak w praktyce trudna do uchwycenia i każdorazowo wymaga oceny całokształtu okoliczności.
II. Działalność nierejestrowana – granice legalnego zarobkowania bez rejestracji
Podstawa prawna: art. 5 ust. 1 Prawa przedsiębiorców
Ustawodawca przewidział wyjątek od obowiązku rejestracji działalności w postaci tzw. działalności nierejestrowanej, uregulowanej w art. 5 Prawa przedsiębiorców. Nie stanowi działalności gospodarczej działalność wykonywana przez osobę fizyczną, której przychód należny z tej działalności nie przekracza ustawowego limitu, o ile osoba ta w okresie ostatnich 60 miesięcy nie wykonywała działalności gospodarczej.
Podstawa prawna: art. 5 ust. 1 Prawa przedsiębiorców w brzmieniu od 1 stycznia 2026 r.; rozporządzenie Rady Ministrów z 11 września 2025 r. (płaca minimalna na 2026 r.)
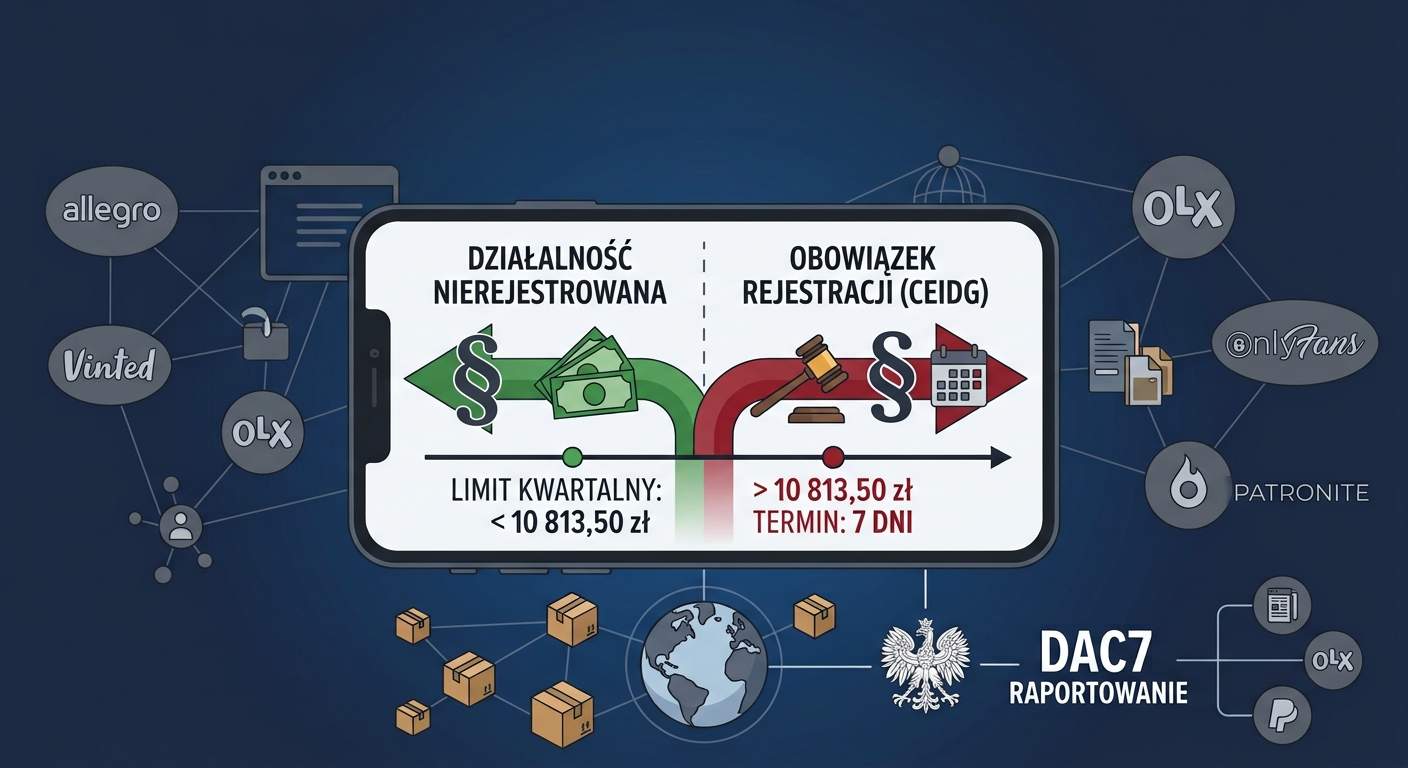
Z dniem 1 stycznia 2026 r. zasady ustalania limitu uległy istotnej zmianie. W miejsce dotychczasowego limitu miesięcznego, wynoszącego 75% minimalnego wynagrodzenia za pracę, wprowadzono limit kwartalny w wysokości 225% minimalnego wynagrodzenia. Wobec ustalenia minimalnego wynagrodzenia na 2026 r. w kwocie 4 806 zł brutto, przychód należny z działalności nierejestrowanej nie może przekroczyć w żadnym kwartale roku kalendarzowego kwoty 10 813,50 zł. Istota zmiany polega przede wszystkim na możliwości rozłożenia przychodu w ramach kwartału – przychód uzyskany w jednym miesiącu może przewyższać kwotę odpowiadającą dotychczasowemu limitowi miesięcznemu, o ile łączny przychód należny za cały kwartał nie przekroczy ustawowego progu.
225% × 4 806 zł = 10 813,50 zł
Podkreślenia wymaga, że limit odnosi się do przychodu należnego – a więc kwot wynikających z dokonanej sprzedaży, choćby zapłata nie została jeszcze faktycznie otrzymana – nie zaś do dochodu pomniejszonego o koszty. Osoba prowadząca działalność nierejestrowaną obowiązana jest ponadto prowadzić uproszczoną ewidencję sprzedaży, a osiągnięty dochód wykazać w zeznaniu rocznym.
III. Skutki przekroczenia limitu – obowiązki, o których łatwo się dowiedzieć zbyt późno
Podstawa prawna: art. 5 Prawa przedsiębiorców
Jeżeli przychód należny z działalności nierejestrowanej przekroczy w danym kwartale ustawowy limit, działalność ta staje się działalnością gospodarczą z mocy prawa, począwszy od dnia, w którym nastąpiło przekroczenie. Osoba wykonująca taką działalność obowiązana jest złożyć wniosek o wpis do CEIDG w terminie 7 dni od dnia przekroczenia limitu. Przepisy nie przewidują w tym zakresie żadnego okresu przejściowego ani progu tolerancji.
-
Dzień przekroczenia limitu
Działalność staje się działalnością gospodarczą z mocy prawa, a na osobie ją wykonującej zaczynają ciążyć obowiązki przedsiębiorcy.
-
7 dni od dnia przekroczenia
Upływa termin na złożenie wniosku o wpis do CEIDG.
Z chwilą powstania działalności gospodarczej aktualizują się wszystkie obowiązki ciążące na przedsiębiorcy, w szczególności obowiązek zgłoszenia do ubezpieczeń społecznych i ubezpieczenia zdrowotnego, obowiązek uiszczania zaliczek na podatek dochodowy według wybranej formy opodatkowania, obowiązek prowadzenia stosownej ewidencji podatkowej, a w określonych przypadkach również obowiązki na gruncie podatku od towarów i usług oraz obowiązek ewidencjonowania sprzedaży przy zastosowaniu kasy rejestrującej. Zaznaczyć przy tym należy, że w odniesieniu do twórców uzyskujących przychody ze sprzedaży treści cyfrowych – w tym za pośrednictwem platform takich jak OnlyFans – odrębnej i wnikliwej analizy wymagają zagadnienia związane z podatkiem VAT, w szczególności kwalifikacja świadczonych usług oraz miejsce ich świadczenia, gdyż rozliczenia z zagranicznym operatorem platformy rodzą specyficzne konsekwencje podatkowe.
Podstawa prawna: art. 54 k.k.s.; art. 60¹ § 1 k.w.; art. 16 i 16a k.k.s.
Szczególnie dotkliwa jest sytuacja osób, które przesłanki działalności gospodarczej spełniały od dłuższego czasu, a o ciążących na nich obowiązkach dowiadują się po fakcie – niejednokrotnie dopiero na skutek wezwania z urzędu skarbowego. W takim przypadku po stronie podatnika mogą powstać zaległości w podatku dochodowym oraz w składkach na ubezpieczenia społeczne i zdrowotne wraz z odsetkami za zwłokę, a nieujawnienie przychodów może dodatkowo rodzić odpowiedzialność karną skarbową. Niezależnie od tego samo wykonywanie działalności gospodarczej bez wymaganego wpisu do CEIDG stanowi wykroczenie zagrożone karą ograniczenia wolności albo grzywny. Prawo przewiduje instrumenty pozwalające na ograniczenie negatywnych konsekwencji dobrowolnego ujawnienia nieprawidłowości, jednak ich skuteczne zastosowanie wymaga podjęcia odpowiednich kroków we właściwej kolejności – zanim organ uzyska udokumentowaną wiadomość o popełnieniu czynu zabronionego albo przystąpi do czynności służbowych, w szczególności do czynności sprawdzających lub kontroli podatkowej.
IV. Organy podatkowe wiedzą, kto i ile sprzedaje – raportowanie DAC7
Podstawa prawna: dyrektywa Rady (UE) 2021/514; dział IIIA ustawy o wymianie informacji podatkowych z innymi państwami
Przekonanie, że sprzedaż za pośrednictwem platform internetowych pozostaje poza wiedzą administracji skarbowej, jest obecnie całkowicie nieaktualne. Z dniem 1 lipca 2024 r. weszła w życie ustawa z dnia 23 maja 2024 r. o zmianie ustawy o wymianie informacji podatkowych z innymi państwami oraz niektórych innych ustaw, implementująca do polskiego porządku prawnego dyrektywę Rady (UE) 2021/514, tzw. dyrektywę DAC7. Na podstawie przepisów wdrażających dyrektywę operatorzy platform cyfrowych obowiązani są gromadzić i corocznie – w terminie do końca stycznia za rok poprzedni – przekazywać właściwemu organowi podatkowemu informacje o sprzedawcach korzystających z tych platform, obejmujące ich dane identyfikacyjne, liczbę dokonanych transakcji oraz wysokość uzyskanego wynagrodzenia. Operatorzy raportujący w Polsce przekazują te informacje Szefowi Krajowej Administracji Skarbowej, natomiast dane zgłaszane przez operatorów raportujących w innych państwach członkowskich trafiają do polskiej administracji w drodze automatycznej wymiany informacji.
Podstawa prawna: art. 75a ust. 1 pkt 20 lit. b ustawy o wymianie informacji podatkowych z innymi państwami
W zakresie sprzedaży towarów raportowaniu podlegają sprzedawcy, którzy w ciągu roku kalendarzowego dokonali za pośrednictwem danej platformy co najmniej 30 transakcji lub uzyskali wynagrodzenie przekraczające równowartość 2 000 euro, przy czym wystarczające jest spełnienie jednego z tych warunków. Co istotne, w odniesieniu do usług świadczonych osobiście raportowanie następuje już od pierwszej transakcji, bez jakiegokolwiek progu bagatelności. Za usługę świadczoną osobiście uważa się pracę wykonywaną w trybie zadaniowym lub czasowym na żądanie użytkownika, co obejmuje również tę część aktywności twórców internetowych, która polega na przygotowywaniu treści na indywidualne zamówienie; samo udostępnianie treści niespersonalizowanych, przygotowanych z góry dla wszystkich odbiorców, co do zasady nie jest traktowane jako usługa świadczona osobiście.
| Rodzaj czynności | Kiedy sprzedawca podlega raportowaniu |
|---|---|
| Sprzedaż towarów | co najmniej 30 transakcji lub wynagrodzenie przekraczające równowartość 2 000 euro w roku kalendarzowym |
| Usługi świadczone osobiście | od pierwszej transakcji, bez jakiegokolwiek progu |
Obowiązki sprawozdawcze obciążają zarówno operatorów z Unii Europejskiej, jak i operatorów spoza Unii umożliwiających wykonywanie stosownych czynności sprzedawcom będącym rezydentami państw członkowskich, a system automatycznej wymiany informacji obejmuje również państwa trzecie uczestniczące w wymianie, w tym Wielką Brytanię. Pierwsze raporty, obejmujące lata 2023 i 2024, zostały przekazane administracji skarbowej do końca stycznia 2025 r. – oznacza to, że organy dysponują danymi o transakcjach dokonanych również w okresie poprzedzającym wejście w życie polskiej ustawy. Kolejne raporty, za 2025 r., operatorzy byli obowiązani złożyć do 31 stycznia 2026 r. Informacje te, w połączeniu z pozostałymi narzędziami analitycznymi Krajowej Administracji Skarbowej, w tym danymi z systemu bankowego, służą typowaniu podatników do czynności sprawdzających i kontroli. W praktyce coraz więcej osób sprzedających za pośrednictwem platform internetowych otrzymuje wezwania do złożenia wyjaśnień dotyczących źródeł i wysokości uzyskiwanych przychodów.
V. Podsumowanie
Regularne, nastawione na zysk zarobkowanie za pośrednictwem platform internetowych – niezależnie od tego, czy polega na sprzedaży towarów, czy na udostępnianiu odpłatnych treści – może stanowić działalność gospodarczą, której prowadzenie bez dopełnienia obowiązków rejestracyjnych, podatkowych i ubezpieczeniowych naraża podatnika na powstanie zaległości oraz odpowiedzialność karną skarbową. Granicę legalnego zarobkowania bez rejestracji wyznacza w 2026 r. kwartalny limit przychodu w wysokości 10 813,50 zł, którego przekroczenie rodzi obowiązek złożenia wniosku o wpis do CEIDG w terminie 7 dni. Wobec coraz większej przejrzystości obrotu dokonywanego za pośrednictwem platform internetowych, wynikającej z raportowania DAC7, odkładanie uporządkowania swojej sytuacji prawnopodatkowej należy ocenić jako działanie obarczone istotnym i stale rosnącym ryzykiem.
W kolejnym artykule przedstawimy, jakie kroki należy podjąć w celu prawidłowego rozpoczęcia działalności gospodarczej, a także – co szczególnie istotne – jak postąpić w sytuacji, gdy działalność gospodarcza jest już faktycznie prowadzona bez świadomości tego stanu rzeczy, w tym omówimy instrumenty pozwalające na ograniczenie odpowiedzialności, takie jak korekta rozliczeń oraz instytucja czynnego żalu.
Czy prowadzona sprzedaż lub publikacja treści wymaga już rejestracji działalności?
Przeanalizujemy sposób wykonywania aktywności, ocenimy ryzyko związane z dotychczasowymi rozliczeniami i wskażemy, jak bezpiecznie uporządkować sytuację prawnopodatkową – także wtedy, gdy organ podatkowy skierował już wezwanie.
Skontaktuj się z kancelarią